


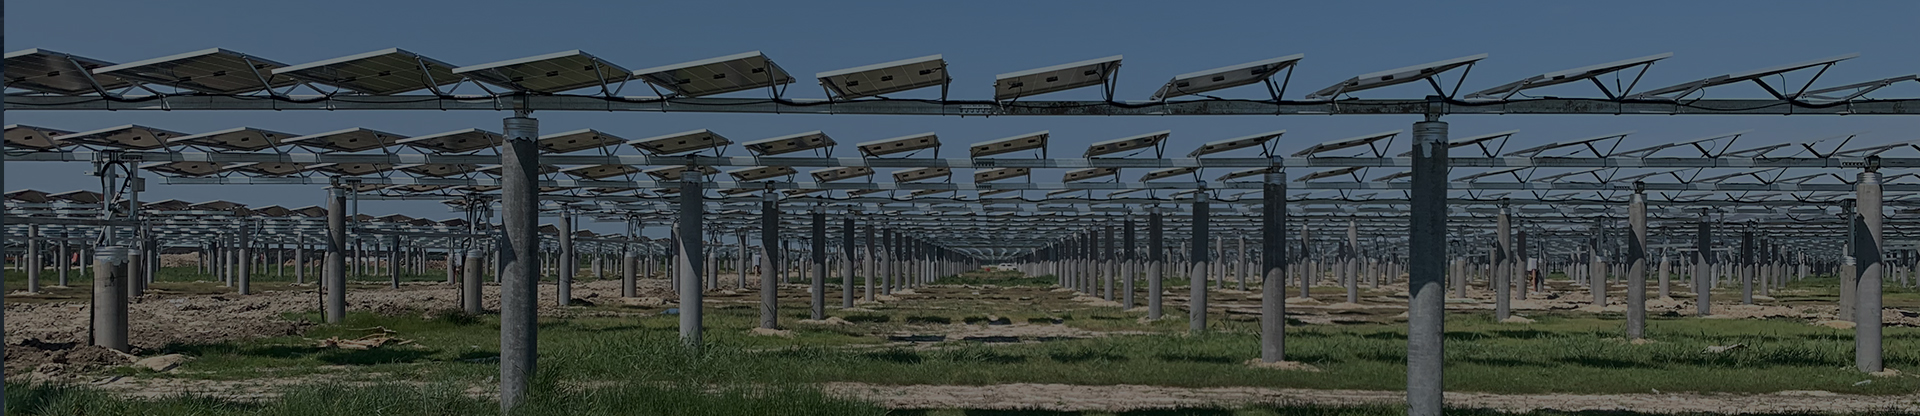
Жақында орталық мемлекеттік кәсіпорындардың кейбір инвесторлары кейбір провинциялар фотоэлектрлік жерге екі салықты толық аумаққа негіздеп сала бастағандықтан, топ шолудан өткен кезде барлық жобалар екі салық бойынша толық аумаққа негізделіп есептелуін талап еткенін хабарлады. «№136 құжат бойынша электр энергиясының бағасына байланысты тәуекелмен қатар, ешқандай фотоэлектрлік жоба шолудан өте алмайды».
Осыған жауап ретінде фотоэлектрлік өнеркәсіп басқа провинциялардағы фотоэлектрлік жобалардың жерді пайдалану жағдайын қарастырды. Тағы бір орталық мемлекеттік кәсіпорын солтүстік-батыстағы белгілі бір провинцияда орналасқан фотоэлектрлік жобасы өткен жылдан бері толық аумаққа негізделген фотоэлектрлік жерге екі салық салуға ұшырағанын және аяқталған көптеген қолданыстағы жобалар «жойылуға» жақын екенін тікелей мәлімдеді. Сонымен қатар, орталық мемлекеттік кәсіпорын жер және фотоэлектрлік массивтің бүкіл аумағына салынатын екі салық негізінде есептеді. Нәтижесінде, салынатын жобалардың құрылысын жалғастыру мүмкіндігі жоқ.
Жаңа энергияның нарыққа толық кіруін ынталандыруға арналған №136 құжатта көзделген электр энергиясы бағасының күтілетін төмендеуіне қарамастан, фотоэлектрлік жерге көптеген жылдар бойы қайталанып келген екі салық фотоэлектрлік энергияға кенеттен суып бара жатқан инвестицияларға тағы бір ауыр соққы берді.
Толық аумақтық салық салу фотоэлектрлік жобалардың құнын есептеуді қиындатады
Жақында Шыңжаңнан келген инвестор Photovoltaic басылымына берген сұхбатында өткен жылы Шыңжаңдағы фотоэлектрлік жобаларға бүкіл аумақ бойынша жерді пайдалану салығы салына бастағанын айтты. Электр энергиясының төмен бағасы мен фотоэлектрлік жобалардың жоғары қуатты шектеуі, жер салығының құнымен бірге, айтарлықтай өсімге әкелді. «Жобаның кірістілік деңгейі мүлдем тиімсіз».
2023 жылы бүкіл аумаққа шаршы метріне 3 юань мөлшерінде салық салу жоспарланған болатын. Дегенмен, бірнеше инвесторлар арасында бірнеше рет пікір алмасу мен келіссөздерден кейін соңғы салық стандарты шаршы метріне 0,6 юань болып белгіленді. Соған қарамастан, егер 10 МВт үшін 250 му стандарты бойынша есептелсе, бұл жылына МВт үшін 10 000 юань қосымша шығынды білдіреді. «20 жылдық электр энергиясын өндіру цикліне қарасақ, бұл құнының ваттына 0,2 юаньға артуын білдіреді», - деді инвестор. «Шыңжаңдағы жобалар негізінен шығынға ұшырау алдында тұр. №136 құжаттың әсерімен қатар, кейінгі жобаларды жүзеге асыру мүлдем мүмкін емес. Басқа инвесторлар қазірдің өзінде көптеген фотоэлектрлік көрсеткіштерді қайтарып алды».
Қытайдың солтүстік-батысындағы белгілі бір провинцияда орналасқан орталық мемлекеттік энергетикалық кәсіпорынның тағы бір қызметкері де өткен жылдан бері фотоэлектрлік жоба үшін жерді пайдалану салығы бүкіл аумаққа салынып келе жатқанын, шаршы метріне 0,6 юань жинау стандарты бірдей екенін айтты. Егістік жерлерді пайдалану салығы да бүкіл аумаққа салынады, шаршы метріне 8 юаньға дейін жетеді. «Жоба аяқталғанға дейін және аяқталғаннан кейін жинау стандарттары қайта-қайта өзгеріп, фотоэлектрлік кәсіпорындарды «өлтіруге» азғырып келеді», - деді орталық мемлекеттік кәсіпорынның қызметкері дәрменсіз күйде.
«Қазіргі уақытта фотоэлектрлік жобалардың жер құны өте жоғары. Тіпті халқы аз құмды және шөлейт жерлердегі жобалар үшін де жер құны бір му-ға 2800 юаньға дейін жетеді. Мысалы, жерді сатып алу ақысы бір му-ға шамамен 1800 юань, құрылыс жерлеріндегі жайылымдық өсімдіктерді қалпына келтіру ақысы бір му-ға шамамен 2300 юань, ал малшыларға арналған зейнетақы сақтандыруы және т.б.» Орталық мемлекеттік кәсіпорынның қызметкері былай деп қосты: «Қалалық жерді пайдалану салығы мен бүкіл аумаққа салынатын ауылшаруашылық жерлерін пайдалану салығы қосылған кезде, №136 құжат фотоэлектрлік қуаттың нарыққа толық кіруін ілгерілеткеннен кейін, ол спот нарығына енгеннен кейін, жер салықтары мен алымдар электр станцияларына салынған инвестицияларды толығымен басып тастауы мүмкін».
Басқа орталық және шығыс провинциядағы орталық мемлекеттік кәсіпорынның құрылысшысы да өз жобасына фотоэлектрлік жерге екі салық төлеу туралы талап қойылғанын, бірақ қалай төлеу керектігі, қашан төлеу керектігі немесе аумақты анықтау жолы туралы нақты нұсқау болмағанын, сондықтан олар әлі де қарызға батуы мүмкін екенін айтты. Егер толық көлемді алым басталса, «жобаның кірістілік нормасын бақылау мүмкін болмайды».
№136 құжатта көрсетілгендей электр энергиясының бағаларының және толық аумақтық жер салығын жинаудың нақты емес тәуекелдеріне тап болған бірнеше орталық кәсіпорындардың әзірлеушілері бекітілген фотоэлектрлік жобалар үшін жер салығын есептеу енді толық аумақтық жинауды талап ететінін мәлімдеді. Орталық кәсіпорындардың басым көпшілігі фотоэлектрлік жобаларға инвестиция салуда барған сайын консервативті бола бастады, ал кейбіреулерінің жобалары жақында мақұлданбады.
Жоғарыда аталған инвестор алаңдаушылық білдіріп, былай деді: «Көптеген провинциялар жерге салынатын екі салықты жинауды біртіндеп күшейткен сайын, оларды қалай жинау керектігі 136-құжаттан кейін жобалардың «өмір сүру шегіне» әсер ететін тағы бір маңызды факторға айналады. Тәуекелдер алдын ала ескерілгендіктен, жалғыз нұсқа - бүкіл аумақ бойынша жинауды қатаң есептеу».
«Жоғарыдан гөрі төменін таңда» деген сөз бос сөзге айналды
Фотоэлектрлік индустриядағы жерге салынатын екі салық мәселесі саланы «13-ші бесжылдықтан» «14-ші бесжылдыққа» дейін он жыл бойы мазалап келеді. Оларды алу керек пе, қалай алу керек және жинау стандарттары әрқашан жергілікті билік органдарының қарауында болды. Жобаны әзірлеу кезінде уәде етілген жер салығының стандарттары мен жоба аяқталғаннан кейінгі стандарттар айтарлықтай ерекшеленеді, бұл сонымен қатар фотоэлектрлік жобалардың кіріс моделінің толығымен бұзылуына әкелді. Көптеген жобалар шығынға ұшырады.
2023 жылы Ұлттық энергетика басқармасы «Жаңа дәуірдегі жаңа энергетиканың жоғары сапалы дамуын ілгерілету жөніндегі іске асыру жоспарының іс-жоспарының түсіндірмесін» жариялады, онда әртүрлі провинциялар мен қалалардағы жерді пайдалану салығын жинау стандарттары анық емес және бір жерде бірнеше салық салу құбылысы жиі кездесетіні анық көрсетілген. Жергілікті дискрециялық өкілеттік үлкен, және көптеген жобаларда әлі де жергілікті салық бюролары мен басқалары электр желісіне қосылғаннан кейін немесе бірнеше жыл бойы жұмыс істеп тұрғаннан кейін қосымша жер салығын салады.
Сонымен қатар, жинау стандарттары айтарлықтай ерекшеленеді және әртүрлі аймақтардағы ұқсас жобалар үшін салық төлемі айтарлықтай ерекшеленеді. 10 МВт фотоэлектрлік жоба үшін жылдық салық төлемі 78 000-нан 2,04 миллион юаньға дейін, бұл жел және күн энергиясы кәсіпорындарына салық жүктемесін айтарлықтай арттырады. 2021 жылы Оңтүстік-Батыс Қытайдағы белгілі бір аймақтағы фотоэлектрлік жобаны мысалға алсақ, тек 200 МВт фотоэлектрлік электр станциясының жер салығы мен алымы 150 миллион юаньнан асты, ал жобаның инвестициялық құны 20%-дан астамға өсті.
Ұлттық энергетика басқармасы барлық жергілікті жерлерден қалалық жерді пайдалану салығын және ауылшаруашылық жерлерін пайдалану салығын жинау көлемі мен стандарттарын нақты анықтау үшін «жоғарысын емес, төменгісін таңдау» қағидатын ұстануды талап еткенімен. Дегенмен, іс жүзінде жүзеге асыру кезінде жергілікті өзін-өзі басқару органдарының дискрециялық өкілеттігі шектелген жоқ.
Қазіргі уақытта әр түрлі провинцияларда жер салығын жинаудың үш түрлі тәсілі бар: қадалы іргетас нүктелеріне, шаршы массив көлеңкелеріне және учаскенің бүкіл ауданына негізделген. Жер салығының құны осы үш әдістің арасында айтарлықтай өзгереді. «Қадалы іргетас ауданы, шаршы массивтің жобаланған ауданы және учаске ауданы арасында 1:10:50 қатынасы бар», - деп таныстырды сала өкілі.
Хенан провинциясындағы бір инвестор бұған дейін Photovoltaic компаниясына 2018 жылы пайдалануға берілген жобаның аумақты компоненттердің көлеңкелі аумағы мен басқа аумақтарға сүйене отырып, шамамен 100 000 шаршы метрді құрайтынын, салық сомасы 430 000 юань болатынын айтқан болатын. Дегенмен, 2023 жылы салық органдары салық салу аумағы 1,738 миллион шаршы метр болатын толық аумақты төлеуді талап етті, нәтижесінде салық сомасы 10 миллион юаньнан асты.
Зерттеулер мен қоғамдық ақпаратқа сүйене отырып, Цинхай, Синьцзян, Хубэй, Ішкі Моңғолия, Юньнань, Шаньдун, Хэнань және Нинся сияқты бірнеше провинциядағы кейбір аудандар фотоэлектрлік жобаларға жер салығын сала бастағанын атап өткен жөн. Ең негізгі жинау стандарты массивтің тік проекциялық ауданына негізделген, ал кейбір провинцияларда ол фотоэлектрлік өрістің бүкіл ауданына негізделген. Кейбір аймақтар салық төлеуге шақырылуда және әлі де келіссөздер жүргізуге мүмкіндік бар, ал басқа аймақтарда салықтар іс жүзінде төленіп қойылған.
Осыған байланысты, инвесторлар жергілікті билік органдарын №136 құжатты шығарудың бастапқы кезеңінде саланың бейімделгіш бейімделуін толық қарастыруға, фотоэлектрлік жерге екі салықты жинауды тоқтата тұруға немесе жинау стандарттарын мүмкіндігінше тезірек нақтылауға және инвесторлар инвестициялық сенімділікті жеткілікті деңгейде сақтай алатындай етіп есептеуге жеткілікті орын беруге шақырады.
Жарияланған уақыты: 2025 жылғы 23 шілде